

Se, há alguns meses, a discussão era se haveria um “pouso turbulento” ou um “pouso suave” na economia dos Estados Unidos, os últimos dados já permitem pensar em um cenário em que não há pouso da atividade econômica americana. O fator traz como maior risco a postergação do início do ciclo de afrouxamento monetário pelo Federal Reserve (Fed) e a possibilidade de apenas dois cortes nos juros neste ano.
Os apontamentos foram feitos durante evento na sede de São Paulo do Banco Central do Brasil para a premiação dos integrantes do “Top 5” do Focus, aqueles que mais acertaram as projeções econômicas no ano passado em uma série de indicadores. No primeiro painel, mediado pelo diretor de assuntos internacionais e gestão de riscos corporativos do BC, Paulo Picchetti, participaram representantes da Previ, Citrino Gestão de Recursos, Warren Investimentos, CM Capital Markets e Kapitalo Investimentos.
“Se a gente voltar seis meses, a discussão seria sobre o ‘soft landing’ e uma recessão. Hoje o debate gira em torno do ‘no landing’. Isso traz um desafio grande para o Fed. Temos um cenário de três cortes [nos juros] a partir de julho, mas estamos trabalhando no cenário alternativo de dois cortes, começando em setembro. Nesse contexto, não só o Brasil mas outros bancos centrais ao redor do globo teriam que lidar com essa questão”, avaliou Ricardo Bastos, chefe de inteligência de mercado da Previ.
Já o economista-chefe da Citrino Gestão de Recursos, Raí Chicoli, avaliou que um “soft landing” nos Estados Unidos demandaria uma desaceleração mais forte do mercado de trabalho. “A última milha da inflação vai ter que passar por um mercado de trabalho se ajustando. Se não acontecer, o risco de ‘no landing’ aumenta e, talvez, o Fed teria que fazer o ‘higher for longer’. Talvez até subir os juros. Esse não é o nosso caso, mas aumentou de probabilidade”, apontou.
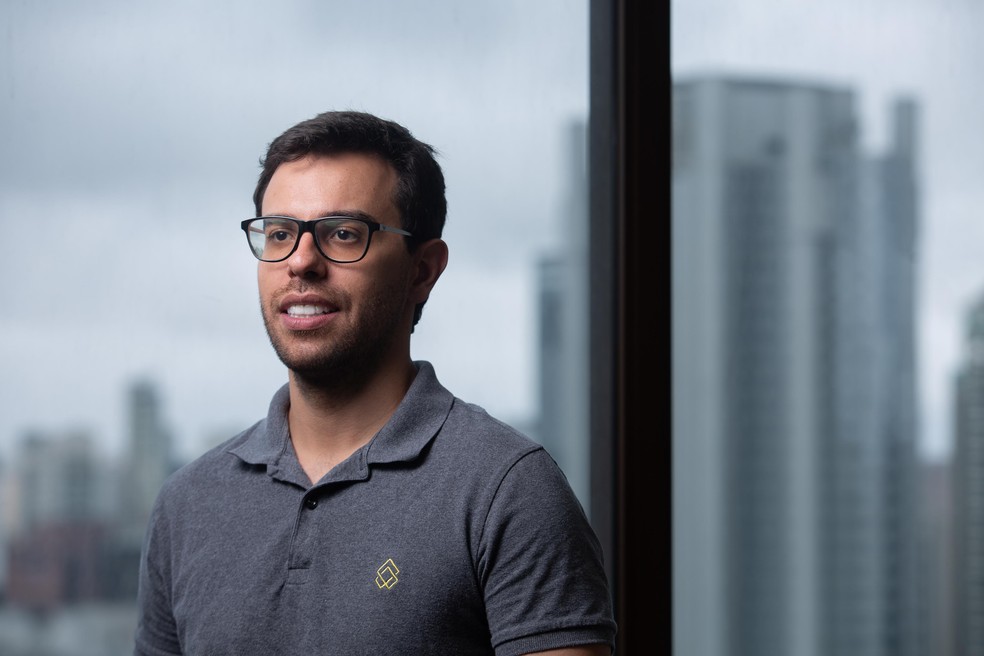
O estrategista-chefe da Warren Investimentos, Sérgio Goldenstein, destacou o comportamento volátil da curva de juros dos Estados Unidos nos últimos meses, que se assemelhou, em grande medida, à dinâmica de mercados emergentes.
“Isso atrapalhou o desempenho dos fundos multimercados no Brasil. Houve um exagero com as apostas de cortes de juros e fechamos dezembro com uma precificação de mais de seis cortes. Isso trouxe um rali nos emergentes e nossa taxa de câmbio fechou a R$ 4,85 por dólar. Os dados de atividade nos EUA continuam resilientes e diversos dirigentes fizeram discursos apontando necessidade de cautela, mas parece que a precificação hoje é muito mais razoável e a maior parte do ajuste já aconteceu”, afirmou.
Goldenstein também afirma que o mercado de câmbio se comportou bem nesse intervalo, mas alguns fatores locais, como os sinais de interferência do governo na Vale e na Petrobras, bem como a queda de popularidade do governo em pesquisas de opinião, acenderam um sinal amarelo no mercado. “Isso explica também porque o real sofreu mais que os pares”, disse.
O economista Matheus Pizzani, da CM Capital Markets, chamou a atenção para a trajetória do endividamento de países desenvolvidos após a pandemia durante a mesa redonda. “Acho pouco provável que não estejamos entrando em uma conjuntura de nível mais elevado de dívida das economias. É importante saber se ela vai ser sustentável. Isso se refletiu também na questão do comportamento da curva de juros globais”, afirmou o profissional.
Já o economista Rafael Morilha Duarte, da Kapitalo Investimentos, deu destaque à economia chinesa, ao apontar que o problema do mercado imobiliário da China passa por uma questão de confiança, seja pelas dúvidas dos consumidores de que os imóveis serão entregues, seja por uma questão de possibilidade de desvalorização dos preços dos ativos. “Se o governo chinês não for garantidor, o mercado imobiliário vai passar por dificuldades e isso deve impedir a China de crescer mais de 4,5%.”