
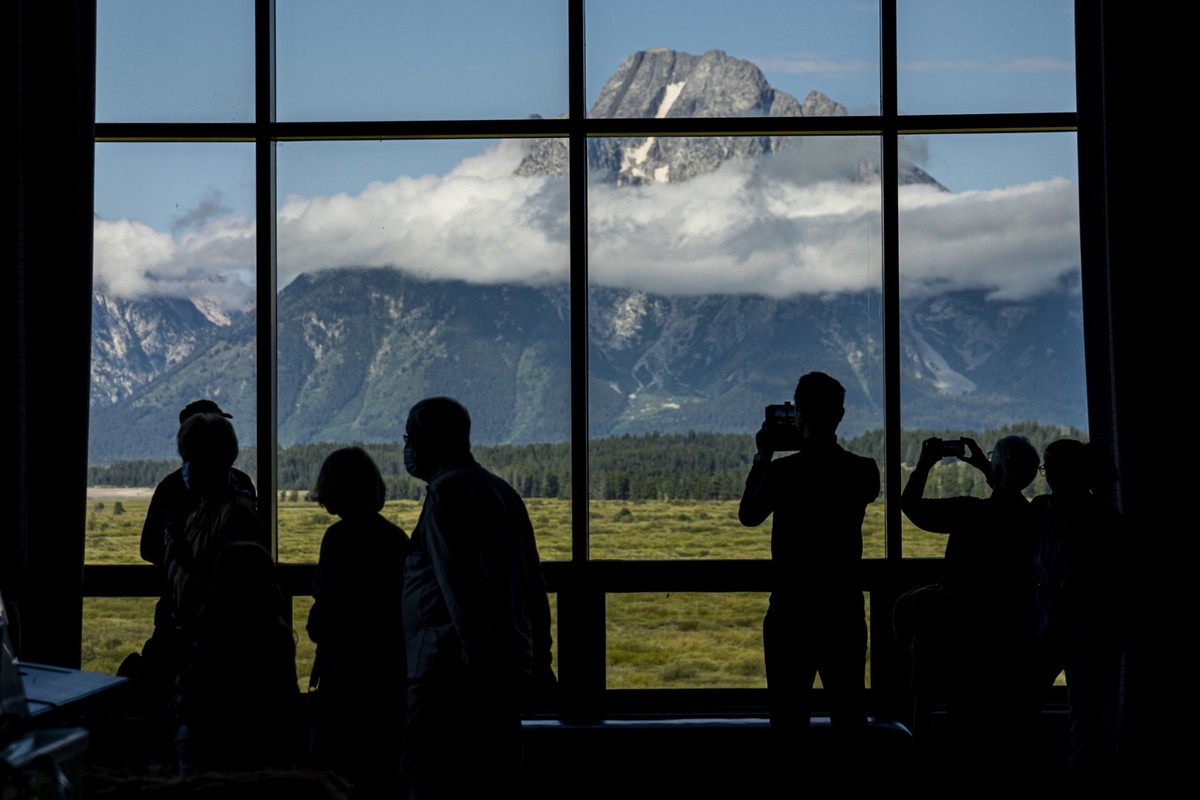
O aumento do endividamento governamental e a pressão ascendente que exerce sobre as taxas de juros vieram para ficar, de acordo com um estudo apresentado neste sábado no simpósio anual do Federal Reserve em Jackson Hole.
“As elevadas dívidas públicas não irão diminuir significativamente num futuro próximo”, escreveram em estudo acadêmico o economista do Fundo Monetário Internacional (FMI), Serkan Arslanalp, e o professor da Universidade da Califórnia em Berkeley, Barry Eichengreen. “Os países terão de conviver com esta nova realidade como um estado semipermanente.”
Os EUA e outros países desenvolvidos deverão considerar que o alto endividamento é algo “administrável”, graças à percepção de que sua dívida é um “ativo seguro” por parte de instituições públicas como bancos centrais e investidores privados, afirmaram os economistas. Mas os mercados emergentes e especialmente os países em desenvolvimento enfrentarão mais dificuldades, sendo a reestruturação da dívida provavelmente necessária em muitos casos, acrescentaram.
O artigo examina uma variedade de maneiras pelas quais o endividamento poderia ser reduzido e considera improvável que elas ocorram. Os governos terão dificuldade em cortar despesas e aumentar os impostos, especialmente em meio a um crescimento econômico lento. Ampliar a dívida não funcionará, a menos que o aumento da inflação seja uma surpresa e seja substancial.
E as taxas de juro têm mais probabilidade de subir do que de baixar.
“É difícil prever que caiam ainda mais, e há boas razões para pensar que poderão agora começar a subir”, incluindo o elevado nível da dívida pública, escreveram Arslanalp e Eichengreen.
Os economistas esperam que a procura por ativos seguros por parte de instituições financeiras e investidores de varejo cresça em cerca de US$ 2 trilhões até 2026. Isso se somará a um aumento de até US$ 1,9 trilhão por parte dos bancos centrais dos mercados emergentes.
Mas a oferta de ativos dos EUA, da Alemanha e de outros países com classificações de risco elevadas, bem como do Japão e do Reino Unido, deverá ser maior, colocando uma pressão ascendente sobre as taxas, disseram.
Os economistas alertaram que países como os EUA não podem considerar o seu estatuto de credores de primeira linha como garantido e “devem ter cuidado para evitar ações que façam com que os seus ativos seguros sejam reclassificados como inseguros”.
A esse respeito, a Fitch Ratings retirou aos EUA a sua classificação de crédito máxima “AAA” no início deste mês, citando o elevado e crescente endividamento do país e os repetidos impasses em Washington sobre o limite máximo da dívida. Isso deixou apenas uma das três principais agências de avaliação de risco, a Moody’s Investors Service, classificando a dívida dos EUA como “AAA”.
Outros países avançados com ratings mais baixos, como a Itália, poderão enfrentar dificuldades, à medida que os principais bancos centrais reduzem as suas participações em dívida soberana através de restrições quantitativas, sugeriram Arslanalp e Eichengreen.
Mas serão os países em desenvolvimento que sentirão a maior pressão. No entanto, uma solução rápida para os seus problemas parece improvável, dado que estão envolvidos mais credores – caso da China e dos fundos de hedge – do que no passado, de acordo com o paper.